Domain hohlwellenmotor.de kaufen?
Wir ziehen mit dem Projekt
hohlwellenmotor.de um.
Sind Sie am Kauf der Domain
hohlwellenmotor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hohlwellenmotor.de kaufen?
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
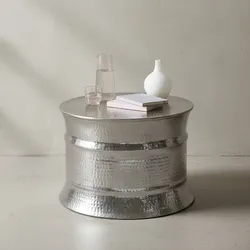
KADIMA DESIGN Runder orientalischer Couchtisch ENNS: Aluminium, Hammerschlag Look, Handgefertigt, Stabilität, LanglebigkeitTechnische Details: Abmessungen: Höhe: 41 cm Breite: 62 cm Tiefe: 62 cm Größe: 62 x 62 x 41 cm Durchmesser: 62 cm Materialien: Material Tischplatte: Aluminium Material Korpus: Aluminium Materialhinweis: Kompletter Tisch: Aluminium Materi209,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was bedeutet eine Hypothek aufnehmen?
Eine Hypothek aufnehmen bedeutet, dass man einen Kredit aufnimmt, um eine Immobilie zu kaufen. Die Immobilie dient dabei als Sicherheit für den Kreditgeber. Man verpflichtet sich, regelmäßige Ratenzahlungen zu leisten, um den Kredit zurückzuzahlen. Falls man die Raten nicht mehr bezahlen kann, kann der Kreditgeber die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Es ist wichtig, die Bedingungen und Risiken einer Hypothek genau zu verstehen, bevor man sich für einen solchen Kredit entscheidet. **
Wie wird eine Hypothek gelöscht?
Eine Hypothek wird gelöscht, indem der Kreditnehmer den gesamten ausstehenden Betrag zurückzahlt. Dies kann durch eine einmalige Zahlung oder durch regelmäßige Ratenzahlungen erfolgen. Nachdem die letzte Rate gezahlt wurde, stellt die Bank eine Löschungsbewilligung aus, die beim Grundbuchamt eingereicht wird. Das Grundbuchamt trägt dann die Löschung der Hypothek in das Grundbuch ein, was bedeutet, dass die Hypothek offiziell gelöscht ist und das Grundstück schuldenfrei ist. Es ist wichtig, alle Schritte sorgfältig zu verfolgen, um sicherzustellen, dass die Hypothek ordnungsgemäß gelöscht wird. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Gewichtheberschuhe für Damen – Maximale Stabilität und Kraftübertragung# TYR DZ-1 DropZero Barefoot — Stabilität, Propriozeption, natürliche Bewegung Der **TYR DZ-1 DropZero Barefoot** ist für alle gedacht, die im Training wieder ein "barfußnahes" Gefühl erleben möchten, ohne Sicherheit zu opfern, wenn die Last steigt. Mit **0 mm Drop** und einer dünnen, flexiblen Konstruktion verbessert er die Verbindung zum Boden – für einen präziseren, stabileren und reaktiveren Stand in jeder Einheit. --- ## Warum du ihn lieben wirst - **DropZero (0 mm)**: natürliche Fußposition, direkter und stabiler Stand. - **Ultradünne TYRTac™ Sohle**: starker Grip + maximales Bodengefühl. - **Stability Strap**: Mittelfuß-Strap(s) für sicheren Halt bei Lifts. - **Breite, anatomische Toe Box**: Zehen können sich natürlich spreizen – mehr Balance und Kontrolle. - **Atmungsaktives Mesh-Upper**: Halt + Belüftung für Komfort bei WODs und Zirkeln. - **Flexibel & leicht**: unterstützt die Fußmobilität und natürlichere Bewegung. --- ## Ideal für - Deadlifts, technikfokussiertes Gewichtheben, Kraft & Accessoires - Functional Training / Conditioning (wenn du nah am Boden bleiben willst) - Stabilitätsarbeit, Sprunggelenk-/Fußmobilität, Propriozeption --- ## Technische Details - **Drop / Fersenhöhe**: 0 mm - **Außensohle**: rutschfester TYRTac™ Gummi - **Halt**: Stabilitäts-Strap am Mittelfuß - **Leisten/Form**: flacher Vorfuß, breit & anatomisch - **Upper**: atmungsaktives Mesh (dünn & flexibel) --- ## Größenhinweis Der DZ-1 ist auf einen **präzisen Fit** ausgelegt. Wenn du zwischen zwei Größen liegst oder mehr Platz bevorzugst, wähle die größere Größe (oder orientiere dich an der **Innenlänge in cm** in der Größentabelle). --- ## Nutzungstipp Wenn du "Barefoot"-Schuhe nicht gewohnt bist, steigere die Tragedauer schrittweise, damit sich Fuß und Wade anpassen können. --- ## Größentabelle (komplett) > **Tipp:** Wenn du zwischen zwei Größen liegst, orientiere dich an der Spalte **CM**, um die passende Länge zu wählen. | US Men | US Women | EU | UK | CM | |------:|---------:|:---:|:---:|:------| | 3.5 | 5 | 34.5 | 2.5 | 21.68 | | 4 | 5.5 | 35.5 | 3 | 22.10 | | 4.5 | 6 | 36 | 3.5 | 22.50 | | 5 | 6.5 | 36.5 | 4 | 22.90 | | 5.5 | 7 | 37.5 | 4.5 | 23.40 | | 6 | 7.5 | 38 | 5 | 23.80 | | 6.5 | 8 | 38.5 | 5.5 | 24.20 | | 7 | 8.5 | 39.5 | 6 | 24.60 | | 7.5 | 9 | 40 | 6.5 | 25.10 | | 8 | 9.5 | 40.5 | 7 | 25.50 | | 8.5 | 10 | 41.5 | 7.5 | 25.90 | | 9 | 10.5 | 42 | 8 | 26.30 | | 9.5 | 11 | 42.5 | 8.5 | 26.80 | | 10 | 11.5 | 43.5 | 9 | 27.20 | | 10.5 | 12 | 44 | 9.5 | 27.60 | | 11 | 12.5 | 44.5 | 10 | 28.00 | | 11.5 | 13 | 45.5 | 10.5| 28.40 | | 12 | 13.5 | 46 | 11 | 28.90 | | 12.5 | 14 | 46.5 | 11.5| 29.30 | | 13 | 14.5 | 47 | 12 | 29.70 | | 13.5 | 15 | 48 | 12.5| 30.10 | | 14 | 15.5 | 48.5 | 13 | 30.60 | | 14.5 | 16 | 49.5 | 13.5| 30.98 | | 15 | 16.5 | 50 | 14 | 31.41 | | 15.5 | 17 | 50.5 | 14.5| 31.83 | | 16 | 17.5 | 51.5 | 15 | 32.25 | *Tipp: Miss deinen Fuß von der Ferse bis zum längsten Zeh (in cm) und wähle dann anhand der Spalte **CM** deine Größe.*194,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
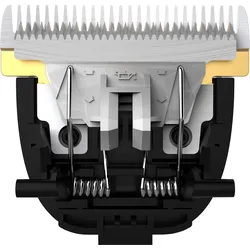
BF01 Standardklinge – Präzision, Langlebigkeit & professionelle SchnittergebnisseProduktinformationen Die BF01 Standardklinge steht für höchste Präzision und Haltbarkeit und ist speziell für den professionellen Einsatz im Friseursalon und Barbershop entwickelt. Die Klinge ist feinjustierbar und ermöglicht exakte Schnittlängen von 1 mm bis 1,9 mm, ideal für präzise Konturen, Übergänge und saubere Schnitte. Dank der rostfreien, selbstschärfenden Eigenschaften und der Verwendung von langlebigem Titan bleibt die Klinge dauerhaft scharf und liefert konstant zuverlässige Ergebnisse im täglichen Einsatz. Die innovative Konstruktion kombiniert eine titanbeschichtete bewegliche Klinge mit einer feststehenden Klinge aus titanbeschichtetem Edelstahl. Dies sorgt für optimale Schneideleistung und maximale Lebensdauer. Die BF01 Standardklinge ist speziell für die Modelle JRL 1040 und JRL 1090 konzipiert und lässt sich einfach wechseln und anpassen, was die Wartung besonders komfortabel macht. Perfekt geeignet für präzise Konturenschnitte und das Trimmen verschiedener Haarlängen. Produktvorteile: Präzisionsklinge für professionelle Haarschnitte Einstellbare Schnittlänge: 1 mm – 1,9 mm Selbstschärfend für dauerhaft scharfe Ergebnisse Titanbeschichtung für hohe Langlebigkeit Rostfreier Edelstahl für zuverlässige Performance Exakte Schnitte und saubere Konturen Einfache Montage und Wartung Passend für JRL 1040 & JRL 1090 Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de15,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
KADIMA DESIGN Runder orientalischer Couchtisch ENNS: Aluminium, Hammerschlag Look, Handgefertigt, Stabilität, LanglebigkeitTechnische Details: Abmessungen: Höhe: 41 cm Breite: 62 cm Tiefe: 62 cm Größe: 62 x 62 x 41 cm Durchmesser: 62 cm Materialien: Material Tischplatte: Aluminium Material Korpus: Aluminium Materialhinweis: Kompletter Tisch: Aluminium Materi209,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ähnliche Suchbegriffe für Hypothek
-
Mahlke, Friedemann: Vom Leichtbau zum LehmbauVom Leichtbau zum Lehmbau , Gernot Minke - Architekt und Forscher, Künstler und Visionär. In einem Rückblick auf sein Leben und Wirken findet sich eine ungeheure Vielfalt von Ideen und Projekten, von Entwürfen und Visionen, von Gestaltungswille und Konsequenz im Detail. In der Zusammenstellung seiner Arbeit in Forschung und Entwicklung und einer Dokumentation seiner Bauvorhaben und Projekte zeigt sich sein Bemühen um einfache und umweltverträgliche Bau- und Lebensweisen in Deutschland und vielen weiteren Ländern. Eine Gesamtübersicht über Werden und Wirken runden das Bild dieser ungewöhnlichen Forscherpersönlichkeit ab. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., erweiterte Auflage, Erscheinungsjahr: 20241121, Autoren: Mahlke, Friedemann, Auflage: 24002, Auflage/Ausgabe: 2., erweiterte Auflage, Seitenzahl/Blattzahl: 240, Keyword: Architekt; Bauen mit Lehm; Bauen mit Stroh; Gernot Minke; Gründächer; Lehmbau; Leichtbau; Stroh; Umwelt; Universität Kassel; Vertikaler Garten; Ökologisch bauen; Ölologie, Fachschema: Bau / Bautechnik~Bautechnik~Bau / Lehmbau~Lehmbau~Bau / Umwelt~Umwelt / Bauen, Wohnen, Energietechnik, Fachkategorie: Umweltwissenschaften~Bauingenieur-, Vermessungs- und Bauwesen~Umweltwissenschaften, Umwelttechnik~Haus: Wartung und Instandhaltung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 290, Breite: 216, Höhe: 24, Gewicht: 1246, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Newport, Cal: Slow Productivity - Effizienz ohne ÜberlastungSlow Productivity - Effizienz ohne Überlastung , Die vergessene Kunst, ohne Burn-out zu arbeiten , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 20240521, Produktform: Leinen, Autoren: Newport, Cal, Übersetzung: Wegberg, Jordan, Seitenzahl/Blattzahl: 224, Keyword: Brun-out; Business; Effizienz; Entspannung; Erschöpfung; Galileo; Gelassenheit; Jane Austen; Konzentration; Leistung; Newton; Philosophie; Pragmatismus; Produktivität; Qualität; Resilienz; Ruhe; Stress; Überforderung, Fachschema: Beruf / Karriere~Karriere, Fachkategorie: Psychologie, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 153, Höhe: 22, Gewicht: 342, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was bedeutet eine Hypothek aufnehmen?
Eine Hypothek aufnehmen bedeutet, dass man einen Kredit aufnimmt, um eine Immobilie zu kaufen. Die Immobilie dient dabei als Sicherheit für den Kreditgeber. Man verpflichtet sich, regelmäßige Ratenzahlungen zu leisten, um den Kredit zurückzuzahlen. Falls man die Raten nicht mehr bezahlen kann, kann der Kreditgeber die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Es ist wichtig, die Bedingungen und Risiken einer Hypothek genau zu verstehen, bevor man sich für einen solchen Kredit entscheidet. **
-
Wie wird eine Hypothek gelöscht?
Eine Hypothek wird gelöscht, indem der Kreditnehmer den gesamten ausstehenden Betrag zurückzahlt. Dies kann durch eine einmalige Zahlung oder durch regelmäßige Ratenzahlungen erfolgen. Nachdem die letzte Rate gezahlt wurde, stellt die Bank eine Löschungsbewilligung aus, die beim Grundbuchamt eingereicht wird. Das Grundbuchamt trägt dann die Löschung der Hypothek in das Grundbuch ein, was bedeutet, dass die Hypothek offiziell gelöscht ist und das Grundstück schuldenfrei ist. Es ist wichtig, alle Schritte sorgfältig zu verfolgen, um sicherzustellen, dass die Hypothek ordnungsgemäß gelöscht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.